不是。收款码上的收款金额,只告诉你收进来多少钱;赚了多少,还要看卖出去的商品成本,以及这段时间的其他费用。把“收到了”直接说成“赚到了”,很容易高估小店的经营结果。
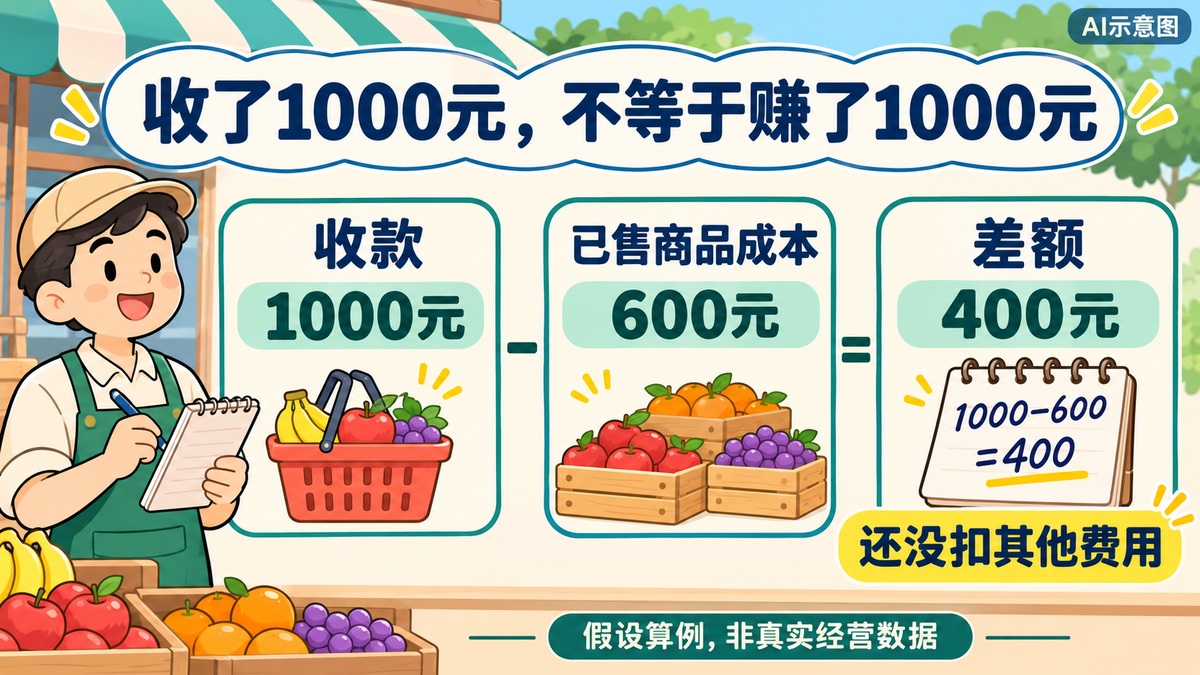
假设一家水果店,今天卖出的水果一共收了1000元,都通过同一个收款码收取,没有赊账、退款或预收款。老板关店时很开心:“今天赚了一千!”先别急着下结论,我们拿这组假设数字算一小步。它不是客户案例,也不是水果店的实际利润水平。
1000元里,哪些还不是自己赚的?
假设今天卖掉的这些水果,对应商品成本是600元。那么,1000减600,得到400元。这里先不考虑税费,只用最简单的减法解释:收到的钱里,有一部分是卖出商品原本的成本,不能整笔当作利润。
注意“今天卖掉的这些水果”这几个字。600元不是随手拿今天的进货付款来代替,而是与今天已卖商品对应的成本。若今天一次进了几天的货,还有一部分留在货架上,就不能把整批进货款都硬塞进这道算式。
图里第三格写的是“差额400元”,没有写“净赚400元”。因为店租、水电、人工等其他费用还没算。图只是把一个容易混淆的地方拆开:收款不是利润,扣掉商品成本,也不一定就是最后赚到的钱。
如果暂时不知道这批已售商品的成本,就先把这一项标成待补。不要为了让当天的数字好看,凭感觉填一个数;更不要照抄封面的600元。算例帮助理解方法,不能替你补齐自己的经营记录。
扣了收款手续费,剩下的就是利润吗?
也不是。支付手续费只是可能涉及的一项费用,并不能代替商品成本、房租和其他经营开支。即使已经核对清楚某笔收款扣了多少费用,你仍然只了解了收款这一部分,不等于把整家店的账算完了。
这里不列任何产品费率。你这家店实际有哪些收费、对应什么交易、从何时生效,要看自己的正式费用说明。不要把别家店的费率套进来,也不要把所有收款和银行卡入账之间的差额,都先认作手续费。
还有一种反例:老板为了支付货款,往经营账户里放了自己原有的钱。账户余额变多了,但这不是靠卖水果多赚的钱。因此,余额、收款总额和经营利润,回答的是不同问题,不能拿一个数字同时代替三个答案。
想先学会手续费的百分数算法,可以看站内的费率算术图解;今天这篇只解决“钱收进来是否等于赚钱”,不再把同一道费率乘法讲一遍。先分清问题,查账时才不会越算越乱。
房租不是每天交,为什么还要考虑?
因为付款的那一天,不一定就是费用全部对应的那一天。比如店租按月支付,这间店却是整个约定期间都在使用。今天没有付房租,不代表今天经营完全没有场地成本;也不能在付租金的当天,把跨期租金都当成那一天的经营费用。
刚开始记账,可以先按同一个月整理收款、销售和费用资料,再请负责记账的人按适用规则核算。这样比盯着某一天的手机进出账、每天猜一个“净赚”数,更容易看清经营情况。这里是整理资料的建议,不是要求所有费用一律按天平均。
财政部公开的《小企业会计准则》将利润作为一定期间的经营成果,计算中涉及收入、成本和费用等项目。本文只借这个基础概念说明“收款不等于利润”,不判断你的经营主体应适用哪套制度,也不提供报税金额或税率结论。
小白今晚关店,先记哪几件事?
先把今天的收款记录留好,并标清是哪个门店、哪个日期范围。店里如果还收现金或使用其他收款渠道,也分别整理,别让一个收款码的汇总数冒充全店所有销售。把资料记全,比马上报出一个利润数字更重要。
再把销售对应的商品记录、进货凭据和经营费用资料放在一起。遇到退款、预付款或老板自己转入的钱,单独注明用途,留给后续核对;不要为了让账本看起来整齐,就把所有入账都放进“卖货收入”这一栏。
最后,把不清楚的地方写成具体问题。例如:“这批水果还剩一半,已售部分的成本怎么取?”或者“这笔租金对应几个月?”拿着原始记录问负责记账的人,比只发一张收款总额截图问“我赚多少”更容易算清。
记住一个顺序就够:收款记录帮你看钱收了多少,销售和成本资料帮你理解卖了什么、花了多少,再结合对应期间的费用看经营结果。先不用急着给自己贴上“赚钱”或“亏钱”的标签,把这几类数字分开,账就好懂多了。
延伸阅读:收款码费率里的百分号怎么算?用100元算明白。
概念依据:财政部公开《小企业会计准则》第六十六、六十七条,2026年11月12日核验。本文为入门解释,算例和AI配图均非真实经营数据。
准备办理收款码,想了解费用说明和收款记录怎样查看,可加简菓微信YP2008YE,说明门店类型与需求;电话158-0714-2008。具体收费、功能与办理条件以对应产品正式资料为准。

瑞升达
专业提供POS机办理、POS机代理、POS加盟,致力为银联POS、智能POS机、POS机刷卡器、移动POS机服务推广,费率低至0.38%,秒到不加钱,安全有保障,正规一清机。咨询微信:YP2008YE